IL09-2|投資不動産は企業価値を高めているか?保有・売却の判断基準
2026/10/19
結論
投資不動産の経営判断で見るべきなのは、「家賃が入っているか」「黒字か」だけではありません。
その利益を生むために、会社がどれだけの資産・資本を使っているのか。 ここまで見て、はじめて企業価値への貢献を評価できます。
そのうえで、安定収益、収益の分散、将来の修繕・更新投資、本業の投資需要を重ねて比較します。選択肢も「保有か売却か」の二択ではなく、保有継続・収益改善・再投資・資産組み換え・売却(資本回収)の五つがあります。
投資不動産の経営判断とは、不動産の出口を決めることではなく、「会社の資本をどこに置くか」を決めることです。
はじめに
前編では、事業会社が投資不動産を保有する経営上の意味(本業とは別の安定収益、収益源の分散、資産形成)を整理しました。
では、毎年黒字であれば、そのまま持ち続けてよいのでしょうか。
本稿(後編)では、保有中の不動産を「評価する視点」と、評価結果をもとに「選択肢を比較する方法」を解説します。なお、文中の数値は考え方を示すための仮定であり、個別案件の結論を示すものではありません。
目次
「黒字だから保有」でよいのか
本業は製造業で、20年前から賃貸ビルを所有している会社を考えます。
ビルからは毎年安定した賃料が入り、借入返済も進み、会社に利益をもたらしてきました。一見、何も問題はありません。
ところが、この20年で周辺地価が上昇し、現在の不動産価値は取得時を大きく上回っているとします。建物は老朽化し、今後10年のうちに大規模修繕が必要です。一方、本業の工場でも大型の設備投資を予定しています。
このとき、「家賃が入るから保有する」だけでは判断として不十分です。反対に、「資本効率が低いから売却する」と即断するのも適切ではありません。
安定収益、現在価値、将来投資、本業の投資需要、財務方針を並べて考える必要があります。
まず不動産単体の収益性を確認する
最初に確認するのは、不動産そのものの収益性です。賃料収入、稼働率、管理費、修繕費、税金などを差し引いた純収益(NOI)を確認し、さらに借入の元利返済を考慮した後のキャッシュフローを把握します。
年間3,000万円の賃料が入っていても、経費や税金、借入返済を除けば、会社に残る金額は大きく異なります。
まず、実際にその不動産から会社へどれだけの利益・キャッシュが残っているのかを把握します。
ただし、事業会社にとっての評価はここで終わりません。区別すべき問いが二つあります。
不動産単体として優良か
会社の資産として保有することが合理的か
前者が良好でも、後者が合理的とは限りません。
「簿価」ではなく「現在価値」でも見る
20年前に1億円で取得した不動産が、減価償却により帳簿上の価額が小さくなっているとします。長年安定した家賃を生んでおり、「昔安く買ったから非常に儲かっている」と感じるのは自然です。
しかし現在、その不動産が10億円で売却できるとすれば、会社が今行っている判断は「1億円で買った不動産を持ち続けるか」ではありません。「現在10億円相当の資産を、これからも不動産として保有し続けるか」です。
取得価額は重要な情報ですが、これからの判断では、現在の価値も併せて見る必要があります。
資産効率・資本効率という視点
ROA(総資産利益率)やROIC(投下資本利益率)は、この視点を数値化したものです。指標の計算が目的ではありません。押さえるべき本質は一つです。
「いくら利益が出ているか」だけでなく、
「その利益を生むために、いくらの資産・資本を使っているか」を見る。
たとえば、同じ年間2,000万円の純収益でも、これを現在の不動産価値に対する単純な収益率として見ると、現在価値が3億円なら約6.7%、10億円なら2%です(税・売却費用・資金調達等を考慮しない単純比較)。同じ利益でも、資産の使われ方としての意味は大きく異なります。
視点は「この不動産は儲かっている」から、「この不動産に置いている資本は、会社全体で有効に使われているか」へ移ります。
ただし、ROAやROICが低いことは、売却の結論ではありません。これらは「答え」ではなく、判断材料です。不動産には、数値だけでは捉えきれない経営上の役割があるからです。
安定収益・収益分散も企業価値である
投資不動産から毎年安定した収益が得られているなら、それ自体に経営上の意味があります。特に本業の業績変動が大きい会社では、本業と異なる収益源が会社全体の安定性を支えます。
「本業より収益性が低いから売却し、すべて本業へ投資する」ことが常に正しいわけではありません。高い収益性の追求と経営の安定性の確保は、同じではないからです。
投資不動産は、収益性 × 資本効率 × 安定性を組み合わせて評価します。
将来必要となる投資を織り込む
現在の黒字が、今後10年、20年続くとは限りません。大規模修繕、外壁・防水、空調・給排水・エレベーターなどの設備更新、耐震・省エネ対応、場合によっては建替えが必要になります。
現在、年間2,000万円の利益が出ていても、数年後に数億円規模の改修が必要になるなら、その投資を含めて判断しなければなりません。
したがって、今後10〜20年の収益と投資を、時間軸で並べて見ることが重要です。「この建物をあと何年使うのか」という問いは、IL08「老朽化不動産」で整理した時間軸の考え方とつながります。
「機会費用」を考える
機会費用とは、その資本を現在の不動産に置かなかったとき、ほかに何に使えるかという視点です。本業の設備投資、新工場、DX・省力化、新規事業、M&A、別の収益不動産、借入返済などが候補になります。
現在10億円の価値がある不動産を持ち続けることは、その10億円相当の資本を現在の不動産に置き続ける、という経営判断でもあります。
もちろん、売却すればよいわけではありません。本業への投資が期待どおりの成果を生む保証はなく、安定収益も失います。売却時には、税金や諸費用、借入の返済条件、テナントとの関係なども手取りと実行可能性に影響します。
重要なのは、比較しているかどうかです。「昔から持っているから」「毎月家賃が入るから」ではなく、ほかの資本用途と比べても、この不動産に資本を置く意味があるかを確認します。
投資不動産を6段階で評価する
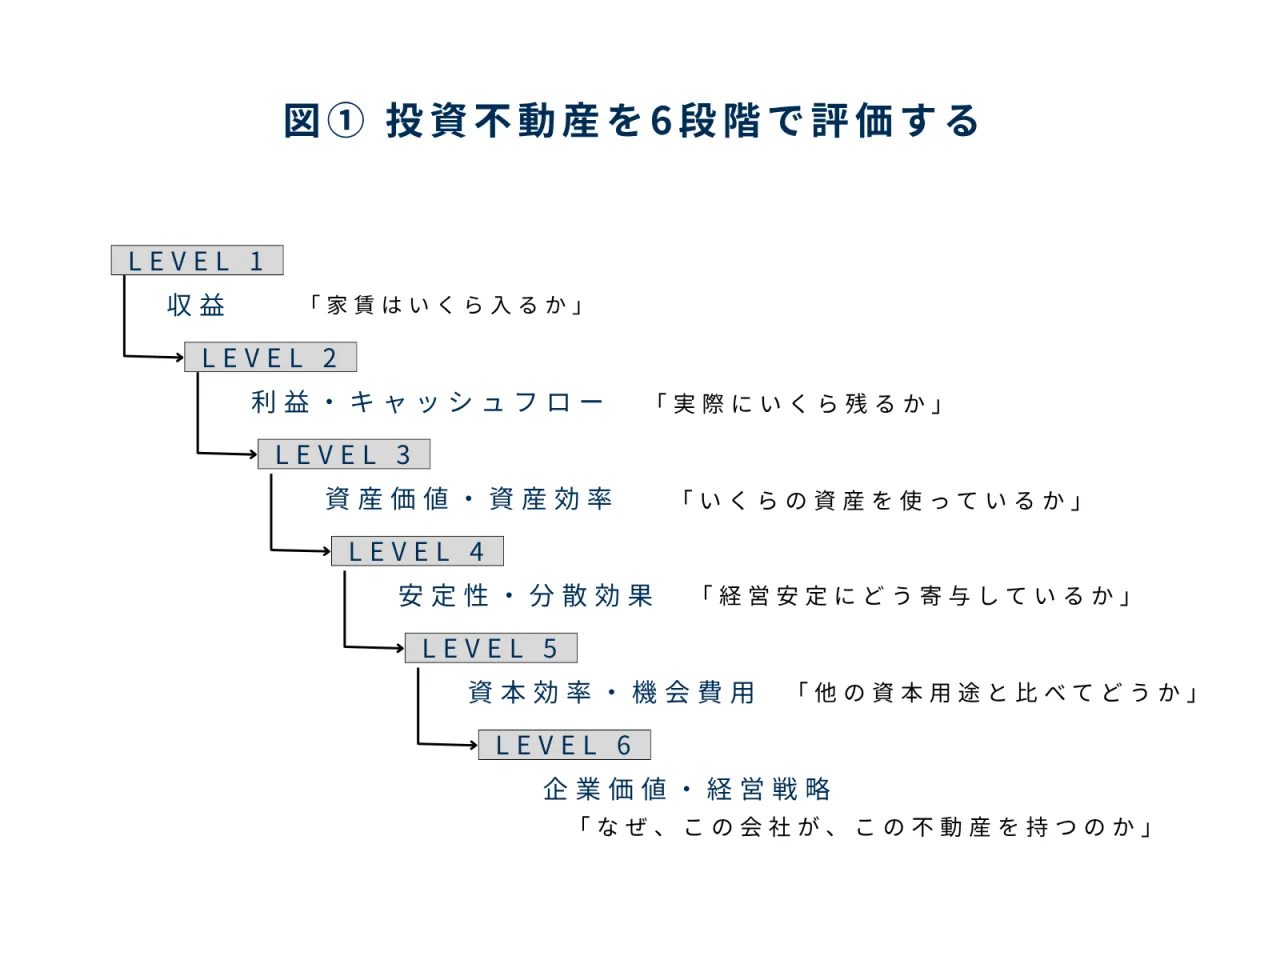
ここまでの視点は、次の6段階で整理できます。
| 段階 | 問い |
| LEVEL 1| 収益 |
家賃はいくら入っているか |
| LEVEL 2| 利益・キャッシュフロー |
経費・税金・借入を考慮して、 会社に何が残るか |
| LEVEL 3| 資産価値・資産効率 |
その利益のために、 現在いくらの価値の不動産を使っているか |
| LEVEL 4| 安定性・分散効果 |
本業とは別の収益源として、 経営安定にどの程度寄与しているか |
| LEVEL 5| 資本効率・機会費用 |
資本を本業・M&A・別の不動産 へ振り向けた場合と比べてどうか |
| LEVEL 6| 企業価値・経営戦略 |
なぜ、この会社が、 この不動産を保有するのか |
LEVEL 6まで考えて初めて、投資不動産を「単体の商品」ではなく「会社の経営資産」として評価したことになります。
五つの選択肢を比較する
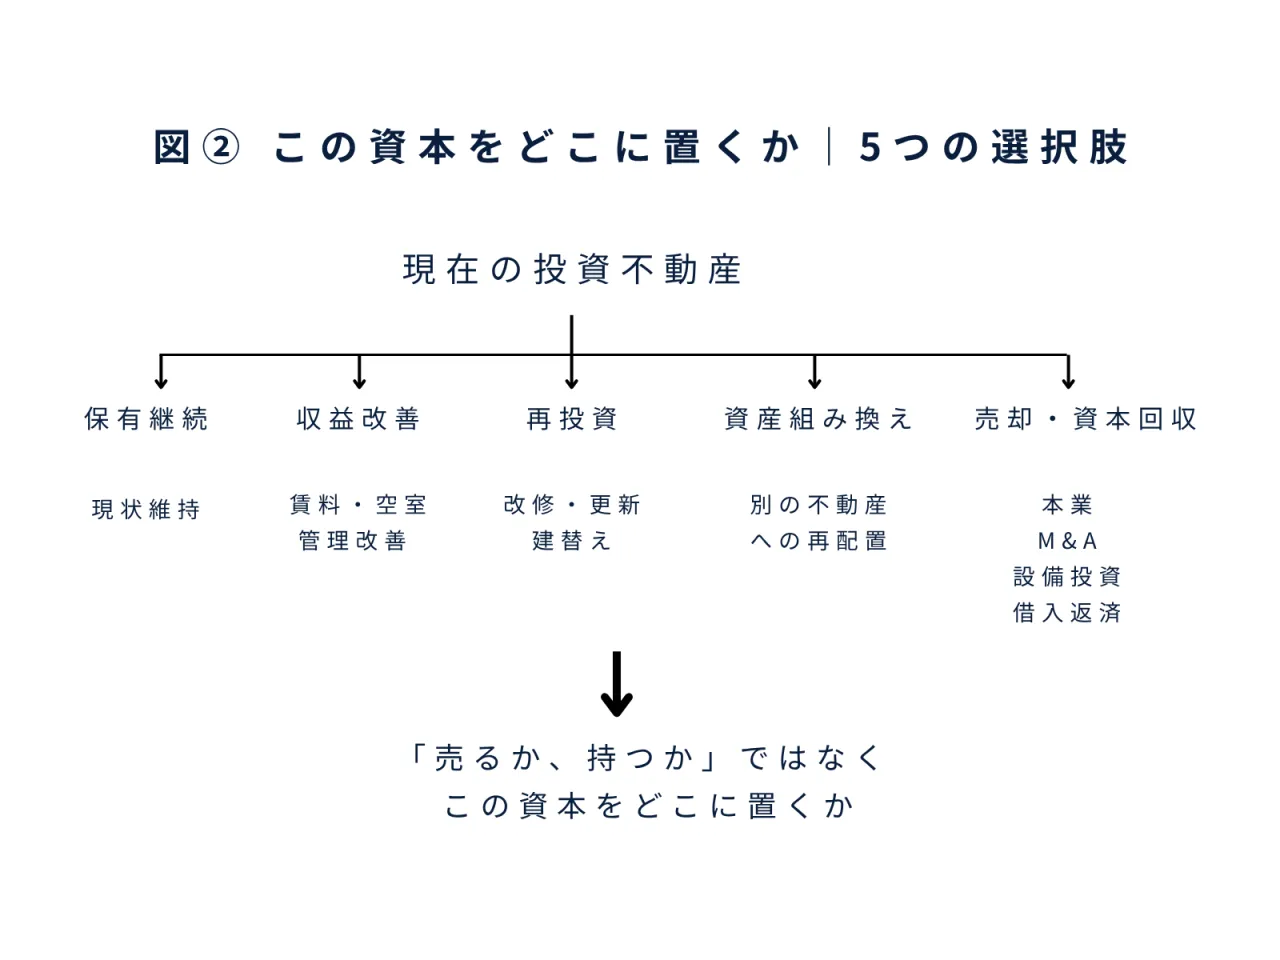
評価の結果も、「持つか、売るか」の二択ではありません。
| 選択肢 | 内容 | 向いている状況 | 主な留意点 |
| ① 保有継続 | 現状のまま保有する | 安定収益・分散効果が大きく、将来投資も見通せている | 保有理由を言語化しておく |
| ② 収益改善 | 賃料、空室、管理、テナント構成、用途を見直す | 収益力が潜在価値に見合っていない | 改善余地を過大に見ない |
| ③ 再投資 | 改修・設備更新・建替えで競争力を高める | 立地の価値が高く、建物が収益を制約している | 投資額と回収期間、資金調達 |
| ④ 資産組み換え | 売却し、より戦略性の高い別の不動産へ移す | 不動産投資は続けたいが、現在の物件が適さない | 売却・取得の費用と税、時期 |
| ⑤ 売却・資本回収 | 売却し、本業や借入返済などへ振り向ける | 本業の投資需要が大きく、不動産の戦略的役割が薄い | 安定収益を失うこと、手取額 |
ここで重要なのは、売却は目的ではなく、資本を別の場所へ移すための手段の一つだということです。
比較の中心となる問いは「この不動産を売るか」ではなく、「この資本をどこに置くか」です。判断にあたっては、各選択肢を同じ10〜20年の時間軸で並べ、収益・必要投資・手取り・リスクを比較します。
▲ 動画でも「投資不動産と企業価値」を解説しています
まとめ|この会社が、この不動産を持つ理由は何か
投資不動産の評価は、
家賃 → 利益 → 資産価値 → 安定性 → 資本効率 → 企業価値
と、一段ずつ視点を上げていくことです。
「利益が出ている」ことと「企業価値を高めている」ことは、必ずしも同じではありません。一方、資本効率だけで売却を決めることも適切ではありません。安定収益、収益源の分散、資産形成、将来の資金化も、企業にとっての価値だからです。
最後に戻る問いは一つです。
なぜ、この会社が、この不動産を保有するのか。
答えが明確なら、保有継続にも理由があります。答えが曖昧なら、保有方針を見直す意味があります。
投資不動産を「不動産単体」ではなく「会社全体」から整理する
ここまでの判断基準は理解できても、自社の場合にどの選択肢が適切かは、個別に検討する必要があります。不動産の評価、財務への影響、将来の改修計画、本業の投資計画、税務・法務は、それぞれ専門領域が異なり、横断して比較しなければ結論が出ないためです。
Athena Partnersでは、企業が保有する投資不動産について、次の流れで一貫して検討します。
現状把握 → 収益・資産価値の整理 → 将来投資の把握 →
選択肢比較 → 保有方針の策定 → 必要に応じた実行支援
「売却したい」「建て替えたい」と決めてからではなく、「この不動産を会社として今後どう位置づけるか」を決める前の段階からご相談いただけます。
----------------------------------------------------------------------
アテナ・パートナーズ株式会社
東京都新宿区西新宿7丁目21-9
天翔西新宿ビル 402号
----------------------------------------------------------------------