IL09-1|会社が投資不動産を持つメリットとは?安定収入と経営上の注意点
2026/10/12
結論
事業会社が保有する投資不動産は、「本業と関係のない余剰資産」ではありません。本業の業績変動を補う収益源となり、長期的な資産形成につながり、必要な時には資金化できる選択肢にもなります。
ただし、不動産を保有するということは、会社の資本をその不動産に長期間置き続けることでもあります。空室、賃料下落、借入、修繕、価格変動といったリスクも伴います。
重要なのは、「投資不動産を持つべきか、持たないべきか」という一般論ではありません。「なぜ、この会社が、この不動産を保有するのか」を、経営者自身が説明できることです。
前編では、その判断の前提となる「価値」と「負担」の構造を整理します。
はじめに
「先代が買ったビルを賃貸している」「相続した土地にマンションを建てた」「使わなくなった工場跡地を貸している」。中堅・中小企業やオーナー企業では、こうした投資不動産は珍しくありません。
一方で、多くの会社では、保有は「既定路線」になっています。毎期黒字だから、売る理由がないから、先代の判断だから。こうした理由で保有が続き、「なぜ持っているのか」を改めて問う機会は多くありません。
本記事では、事業会社が投資不動産を持つことの経営上の意味を、メリットとリスクの両面から整理します。
目次
なぜ事業会社が投資不動産を持つのか
投資不動産といっても、その成り立ちはさまざまです。最初から収益目的で取得したもの、相続などで承継したもの、本業で使わなくなった土地・建物を賃貸に転用したもの、遊休地に収益物件を建設したもの。経緯は異なっても、共通点は「本業以外から賃料収入を得ている」ことです。
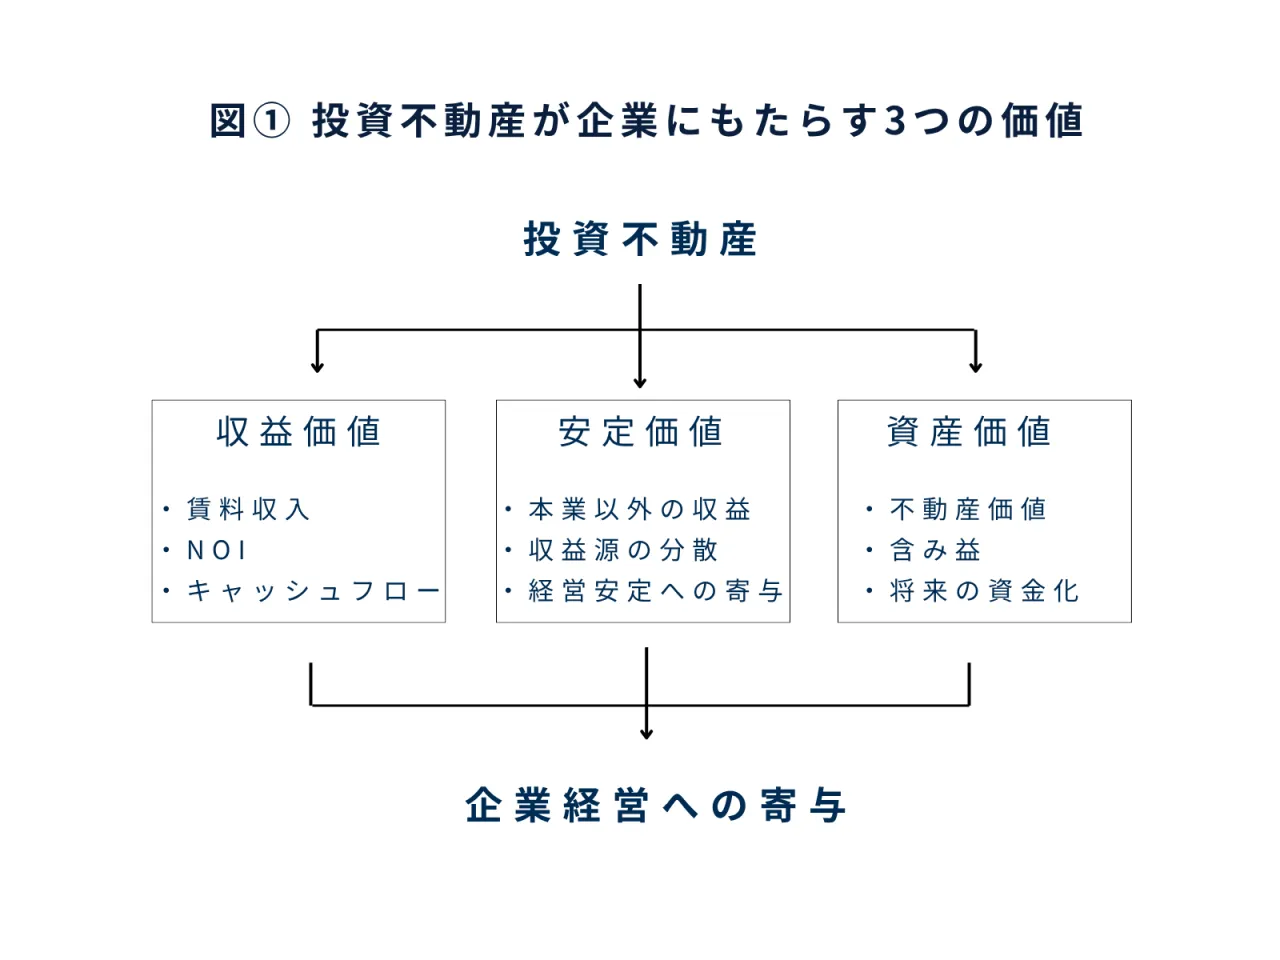
この点には、明確な経営上のメリットがあります。そのうえで、保有の経緯にかかわらず、現在の経営にとってどのような意味を持つのかを評価する必要があります。以下、価値を順に整理します。
本業とは別の「安定収入」と収益源の分散
投資不動産の最も分かりやすいメリットは、継続的な賃料収入です。
製造業であれば受注量、原材料価格、為替、取引先の設備投資。建設業なら工事量や資材価格。運送業なら燃料価格や荷動き。本業には、それぞれ固有の変動要因があります。これに対し、一定の入居率が維持された賃貸不動産からは、毎月一定程度の賃料収入が期待できます。
本業が好調な時には、この価値は意識されにくいものです。しかし、本業の利益が落ち込んだ時に賃料収入があることは、資金繰りと経営判断の両面で会社を支えます。
ここで重要なのは、単なる「副収入」ではなく、収益源の分散として捉えることです。
本業の利益 + 不動産賃貸収益
という二つの収益源を持てば、本業の市場環境が悪化しても、会社全体の収益変動を緩和できる可能性があります。会社の収益構造そのものの問題です。
もちろん、不動産賃貸にも景気変動、空室、賃料下落のリスクがあります。「不動産を持てば必ず安定する」わけではありません。見るべきは、本業とは性質の異なる収益源を持つことに、自社にとってどの程度の価値があるかです。
長期的な資産形成という価値
投資不動産には、毎年の収益に加え、長期的な資産形成という側面があります。
借入を利用して取得した場合でも、賃料収入から返済を続ければ、借入残高は時間とともに減少します。その間、不動産という実物資産は会社に残ります。もちろん、建物は経年で劣化し、不動産価格が常に上昇するわけでもありません。
それでも、「毎年いくら利益が出ているか」だけでなく、「長期的に会社の資産形成にどう寄与してきたか」という視点は必要です。20年、30年と保有してきた不動産は、単年度の賃料だけを見ていては、その価値を捉えきれません。
含み益と「将来の資金化」
長期保有の不動産では、現在の市場価値が取得時を大きく上回っていることがあります。例えば、過去に1億円で取得した土地・建物が、現在は数億円で取引される状態になっている場合です。賃料を生みながら資産価値も上昇していれば、会社にとって大きな価値です。
この含み益は、将来の選択肢にもなります。
- 本業の大型設備投資
- 新規事業への投資
- M&A
- 借入金の返済
- 事業承継に伴う財務再編
いずれも、会社がまとまった資金を必要とする場面です。必要な時に希望価格で売却できる保証はありません。しかし、資金化できる実物資産を持っていること自体が、経営の選択肢を広げます。
また、不動産は金融機関との関係においても、評価の対象となり得ます。ただし、借入を伴う場合は負債の側面も同時に見られるため、その効果は個別の財務状況によって異なります。
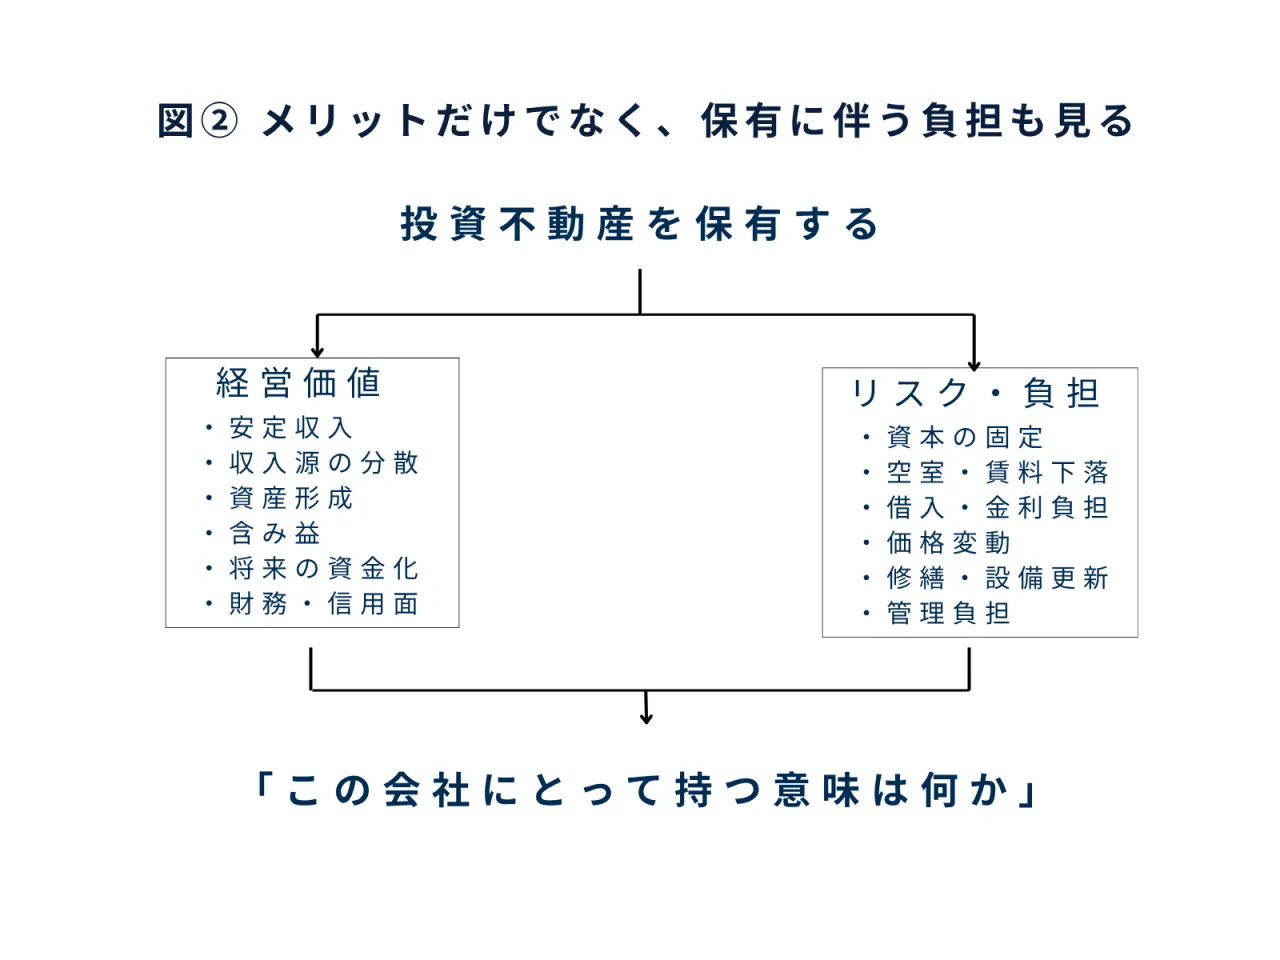
一方で、会社の資本は不動産に固定される
ここまでを見ると、「それなら投資不動産は持てるだけ持つ方がよい」と思えるかもしれません。しかし、ここからが経営判断です。
投資不動産の保有は、会社の資本を不動産という形で置き続けることでもあります。例えば、現在の市場価値が10億円の賃貸ビルを所有しているとします(数値は説明のための仮定です)。会社は単に「家賃が入るビル」を持っているだけではありません。別の見方をすれば、
10億円相当の資本を、現在もそのビルに置いている
ことになります。売却すれば、その資本を本業の設備投資、新規事業、M&A、借入返済、別の収益不動産などに振り向けられる可能性があります。もちろん、それらが現在の不動産より優れているとは限りません。だからこそ、比較が必要になります。
投資不動産に特有のリスク
保有している限り、次のようなリスクと負担を伴います。
- 空室・賃料下落
- 借入・金利負担
- 不動産価格の変動
- 修繕・設備更新、将来の大規模修繕や建替え
- 管理業務の負担
現在は満室で安定している物件でも、周辺に競合ビルが増えれば、同じ賃料・稼働率を維持できるとは限りません。築年数が進めば、外壁、防水、空調、給排水、エレベーターなどにまとまった投資が必要になります。
「今、家賃が入っている」ことと、「今後10年、20年にわたって同じ経営価値を生み続ける」ことは、別の問題です。
メリット・デメリットだけでは判断できない
では、「メリットが多ければ保有、デメリットが多ければ売却」と判断すればよいのでしょうか。そう単純ではありません。会社によって、それぞれの価値の重みが違うからです。
本業の業績変動が大きい会社:安定収益の価値は高い
本業が成長局面で大型投資を控える会社:不動産に固定された資本の意味が重くなる
借入が少なく優良な物件を持つ会社:長期保有が経営の安定に寄与しやすい
問うべきは、「投資不動産は良いか、悪いか」ではありません。
「この会社にとって、この投資不動産を保有する意味は何か」
です。
まとめ|「なぜ持つのか」を説明できますか?
投資不動産には、安定した賃料収入、収益源の分散、長期的な資産形成、含み益、将来の資金化といった経営上の価値があります。単純に「本業に使っていない資産」と見るべきではありません。一方で、そこには会社の資本が置かれており、空室、修繕、借入、価格変動といった負担も伴います。
次に必要なのは、「その投資不動産は、会社全体の価値を高めているのか」という視点です。
毎年利益が出ていれば十分でしょうか。1億円で取得した不動産が現在10億円の価値を持つなら、その収益性を1億円に対して測るだけでよいのでしょうか。10億円相当の資本を、本業など他の用途に使う可能性と比較しなくてよいのでしょうか。
後編では、投資不動産を「収益」の視点から「企業価値」「資本配分」の視点へ引き上げ、保有・改善・組み換え・売却を判断する基準を整理します。
※本記事は一般的な考え方の整理です。税務・法務・会計上の取扱いは、個別の状況により異なります。具体的な判断にあたっては、税理士等の専門家にご確認ください。
次の記事
▶ IL09-2|投資不動産は企業価値を高めているか?― 保有・改善・組み換え・売却の判断基準(2026年10月19日公開予定)
保有している不動産を「収益」だけでなく「資本の使い道」として評価する方法を、後編で具体的に解説します。
▶ 動画でも解説しています
(2026年10月20日公開予定)
本記事で整理した「価値と負担の構造」を、具体例を交えて解説しています。文章だけではイメージしにくい方はご覧ください。
▶自社の投資不動産について
保有の意味は、会社の事業計画、財務、不動産の状態によって異なります。「売るか持つか」を決める前の段階から、選択肢の整理をご支援いたします。
Athena Partnersまでお気軽にご相談ください。
----------------------------------------------------------------------
アテナ・パートナーズ株式会社
東京都新宿区西新宿7丁目21-9
天翔西新宿ビル 402号
----------------------------------------------------------------------