IL11-02|建て貸しの事業性判断 建築前に確認したい5つの視点
2026/11/16
結論
建て貸しの提案を受けたとき、何を確かめてから判断すればよいのでしょうか。賃料の数字だけで決めず、借り手、用途と汎用性、CF、賃貸条件、出口の五つの視点から、分かっていることと未確認のことを分けて整理します。CFとは、現金の収支のことです。確認の結果は、建築するかどうかだけでなく、規模や仕様、時期といった投資の組み立て方を変え得ます。まず候補地を一つ選び、未確認のことに確認先を添えるところから始められます。
はじめに
建て貸しは、土地所有者が借り手の用途や要望に合わせて建築し、土地と建物を貸す形です。所有者が建築投資と資金調達を担い、借り手が事業を運営するのが基本で、具体的な負担は個別の条件によります。
目次
提案が届いた日、手元にあるもの・ないもの
法人の遊休地について、介護福祉施設の運営事業者から、用途に合わせた建物の建築と長期賃借の提案を受けたとします。所有者は、賃料収入と土地活用に魅力を感じています。これは説明用の仮想事例であり、IRESの実績や特定の案件ではありません。
この日、所有者の手元にあるのは、提案書に示された賃料などの条件と、自分の期待です。ただし、条件が示されたことと、検証されたことは別で、それを支える前提は、確認が済むまで未検証のままです。賃料を支払う義務は契約によって生じる法的な関係ですが、それを長く支えるのは、借り手の事業基盤と資金力という経済的な実態です。
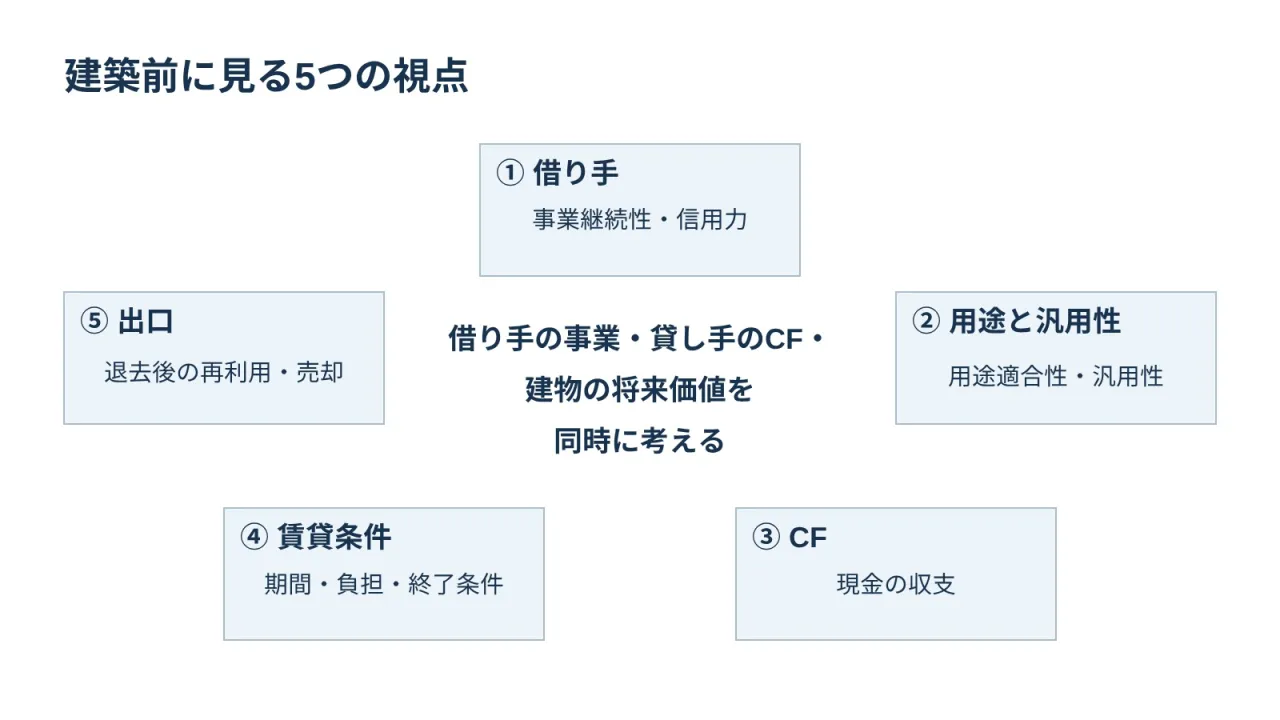
未検証のまま残るものを挙げてみます。借り手が継続して運営できる基盤。立地と計画の事業への適合と、他用途での使いやすさ。返済や修繕後の手元資金。中途解約や負担区分、原状回復の条件。退去後の再利用と、その時点の残債。これが、これから見る五つの視点です。
確認の補助線として、四つの時間も意識しておきます。借り手の事業が続く時間、契約の時間、返済の時間、建物が使える時間です。ずれたときに所有者の収支と選択肢に何が起きるかを思い描くための補助的な切り口で、確認の軸はあくまで五つの視点です。
建築前に確認する5つの視点
借り手の事業継続性と信用力
最初に確かめたいのは、誰が、どの地域で、どの事業を続けるのかです。知名度や長期の提案だけでは、賃料を支える事業の基盤までは分かりません。事業経験、財務の状況、運営体制、地域需要、事業計画の前提を、提案事業者に尋ね、確認できる資料を求めます。
これが経営判断に重要なのは、事業の時間が契約や返済より先に尽きた場合、所有者は返済と維持を自力で続けながら、次の利用者を探す立場に立つからです。基盤の確認が十分に進まなければ、確認の完了を着工の条件にする、規模や仕様を抑える、あるいは見送るといった選択が現実的になります。確認できたことの厚みは、どこまで投資を進めるかを考える手掛かりになります。
問い:賃料を継続して支払う事業の基盤を、何で確認するか。
土地と建物の用途適合性と汎用性
借り手の事業に対して、敷地の立地や規模、建物の間取り、動線、設備が合っているかを見ます。要望どおりという説明だけでは、退去後の使いやすさまでは分かりません。敷地と建物の計画を基に、専用の設備や間取りのうち、次の利用者が変えずに使える部分と、改修が必要な部分を分けて把握します。建築や用途変更の可否は、個別の確認事項です。
合わせるほど替えにくくなる。これがここでの判断の核心です。専用性が高いほど、事業が終わったときに建物の使い道が大きく狭まる場合があります。専用部分が大きいと分かれば、その費用を誰がどう分担するのか、仕様をどこまで絞るのかを、着工の前に協議する材料になります。
問い:この借り手には合っていても、次の借り手にも使えるか。
建築費と返済と修繕を踏まえたCF
賃料に加えて、建築費、自己資金、借入返済、所有者が負担する税・保険・維持修繕を見ます。会計上の利益と手元資金の増減は一致しません。収入が見込める計画でも、返済や修繕が重なる時期に資金を用意できるかは、別に確認します。建築見積と資金計画を基に、資金担当、建築担当、金融機関等へ必要な情報を尋ね、見積の範囲と未決定の工事を分けておきます。
賃料が下がる、空室が生じる、追加工事が必要になる。そうした場面でも資金余力を保てるかどうかは、投資の大きさを考える重要な要素の一つです。ただし投資規模は、収益性、借り手の事業継続性、資金余力、建物の汎用性などを総合して判断するもので、余力だけでは決まりません。余力に乏しいと分かれば、規模や仕様の見直し、自己資金と借入の組み合わせの変更、着工時期の調整といった組み立て直しが考えられます。
問い:返済と将来支出を踏まえて、資金余力を保てるか。
賃料と契約期間と退去時の条件
賃料と期間に加えて、中途解約、賃料見直し、修繕負担、原状回復の条件を見ます。契約期間は約束の長さを示すものであり、収入が続く確かさそのものではありません。契約期間と返済期間が一致していても、それだけで資金面の懸念がなくなるわけではありません。契約条件案を基に、提案されている内容と未合意の点を分けて記録し、専門的な確認が必要な事項は確認先とともに残します。
契約は、ある時点までの収入と負担の枠組みを定めますが、その先は所有者が自力で判断することになります。たとえば契約が返済より先に終わる構造なら、終了後も返済が残ることを前提に、資金の準備や条件の見直しを考えることになります。
問い:期待する収入の期間と、負担・終了条件はかみ合っているか。
退去後の再利用や売却などの出口
契約満了だけでなく、途中で退去する場合も考えます。再賃貸、改修、他用途での利用、売却、解体は、検討し得る選択肢ですが、実行できるかどうかは個別の条件によります。退去してもすぐ次の利用者が見つかると考えず、地域需要と建物の使いやすさを確認します。再利用の検討に必要な情報と残債の情報を集め、次の確認先を整理します。改修が必要になれば、その費用だけでなく、利用が止まっている間の支出や返済も関わります。
出口の確認は、売却や転用を約束するものではなく、借り手が変わった後に選択肢を比べるために何が必要かを、建築前に知っておくためのものです。出口の選択肢が乏しいと分かれば、建物の専用性を下げる、借入の組み方を見直す、建築そのものを見送るといった判断も、合理的な結論になり得ます。
問い:借入が残った状態で退去したとき、何を確認し、どんな選択肢があるか。
候補地一つの確認メモを作る
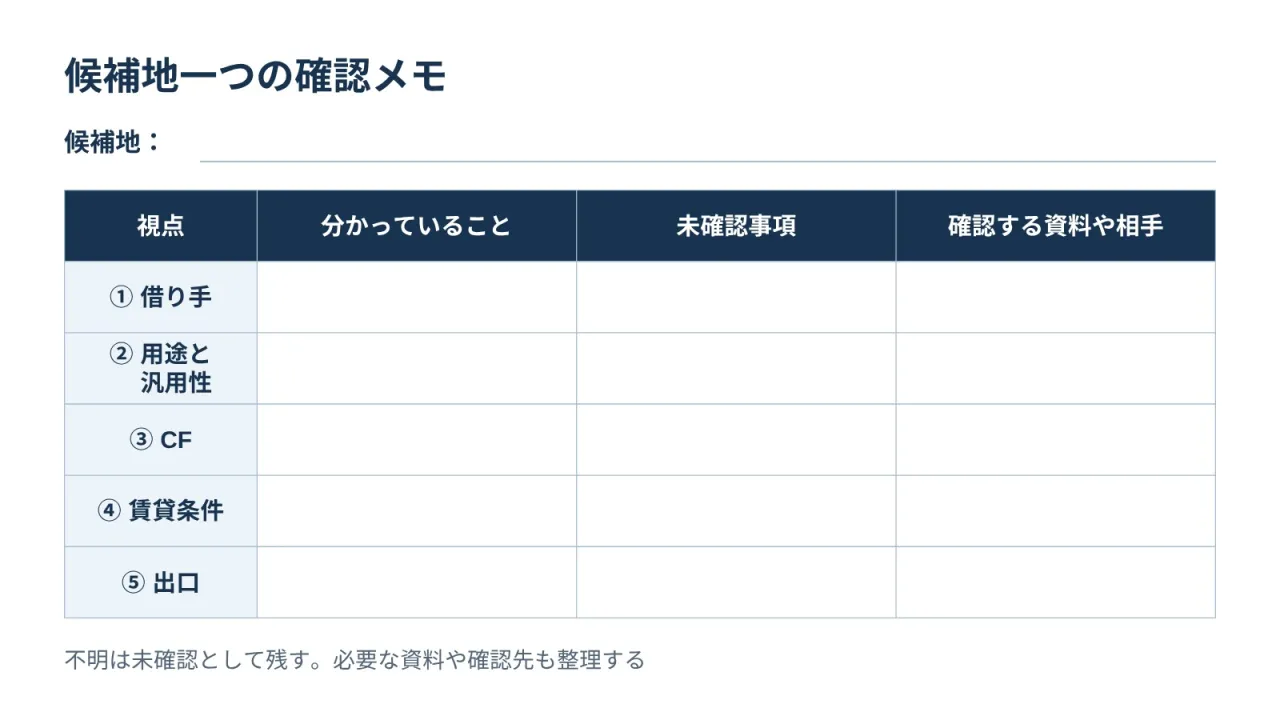
まず候補地を一つ選び、五つの視点を行に並べます。列は「分かっていること」「未確認事項」「確認する資料や相手」の三つです。持っている資料に基づく情報だけを書き、出所と確認日を手元に残します。資料が見つからない事項や、説明を受けただけの事項は、未確認として扱います。
入口になる資料は、借り手の欄なら事業者の計画、建物の欄なら敷地と建物の計画、CFの欄なら建築見積と資金計画、賃貸条件の欄なら契約条件案、出口の欄なら再利用の検討情報と残債の情報です。資料が手元になければ、誰に有無を尋ねるかを書くだけでも構いません。
一人ですべてを埋めたり、その場で評価を決めたりする必要はありません。不明点が残れば、必要な専門確認先を整理します。確認メモは点数や合否を出す表ではなく、次の対話に使うものです。欄が埋まったことを、投資実行の承認と取り違えないようにしましょう。
IRESの視点と結論
五つの視点は、互いに影響し合います。たとえば、借り手の信用力について十分な確認ができなければ、追加調査や着工判断の保留が必要になります。その結果によっては、借入や建築規模を抑える判断につながります。建物の専用性が高ければ、出口の選択肢は狭まり、中途解約や原状回復といった賃貸条件の重みが増し、資金計画にも余裕が求められます。逆に汎用性を高めれば、出口の幅が広がり、他の前提の不確かさを受け止める余地が生まれることがあります。
IRESの視点は、借り手の事業、貸し手のCF、建物の将来価値を同時に考えることです。借り手の事業基盤と資金力が賃料の支払いを支え、建物の将来価値が、借り手が変わったときの所有者の選択肢を左右します。
五つの視点を行き来しながら、確認の結果が、投資の規模、仕様、時期、条件、そして実行するかどうかの判断をどう動かすかを考える。それが、建築前に行う事業性判断です。まず候補地を一つ選び、借り手、建物計画、資金、契約条件、退去後の使い方で未確認のことを書き出し、次に確認する資料と相手を添えましょう。
----------------------------------------------------------------------
アテナ・パートナーズ株式会社
東京都新宿区西新宿7丁目21-9
天翔西新宿ビル 402号
----------------------------------------------------------------------