事業承継と不動産 後継者と始める三つの確認
2026/11/02
結論
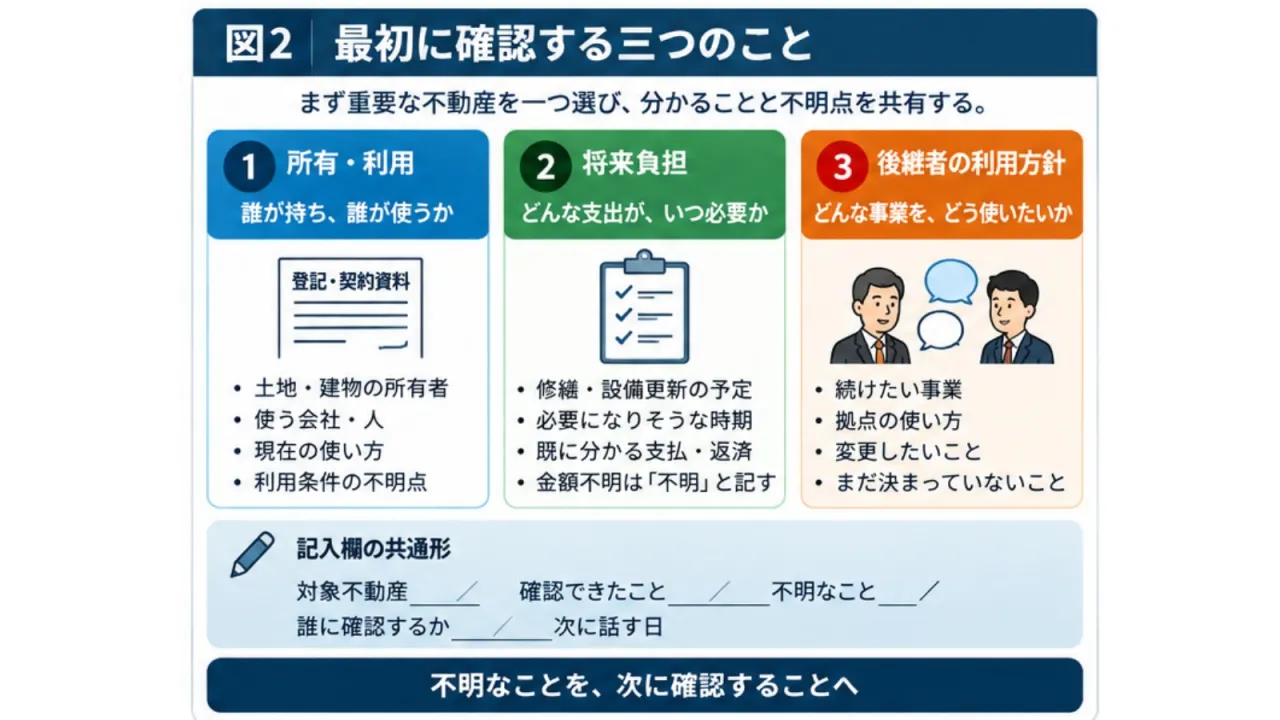
事業承継に向けた不動産の準備は、重要な拠点を一つ選び、所有・利用、将来負担、後継者の利用方針の三つを後継者と書き出すことから始められます。すべての答えが揃っている必要はありません。分からないことと、誰に何を確認するかを、後継者と同じ紙に残しましょう。
今回の到達点は、保有や建替えの方針を決めることではありません。承継後の事業を考えるための、情報と対話の入口をつくることです。
はじめに
前編では、三つの仮想事例を紹介しました。社長個人所有の工場敷地では、承継後の利用条件を改めて話し合う必要が生じました。別の事例では、承継後に分かった修繕負担が、本業への投資を延期させました。さらに、後継者の構想を十分に聞かずに建替えた結果、将来の選択肢が狭まった事例も取り上げました。
いずれも、拠点や資産の価値を否定する話ではありません。価値を次へつなぐために、何を一緒に確かめるかが問われています。後編では、自社の情報を書き出す方法を整理します。
目次
所有と利用を分けて確認する
最初は、会社が使っている土地と建物について、それぞれの所有者と、実際に使う会社・人を確かめます。「自社工場」という呼び方だけでは、土地も建物も会社の所有なのか、土地は経営者個人の所有なのかが分かりません。
次に、現在の使い方と、承継後の利用について何が分かっているかを確認します。利用条件を把握していないなら、そのことも記録します。「今まで使えていた」という事実と、「今後の利用について確認できていること」は、分けておくと対話が進みます。
手掛かりは、手元の資産一覧、登記資料、既存の契約資料などです。経理・財務担当者や経営者が持つ情報を持ち寄り、土地と建物を別々に確かめてください。資料を見ても判断できない部分を、その場の推測で埋める必要はありません。
大切なのは、所有者が違うことを直ちに問題と決めつけないことです。誰が持ち、誰が使う関係にあるのか。そのうち何が不明なのか。これを共有することが目的です。
個人所有の土地を会社が使っている場合には、利用条件など、さらに確認したい点もあります。今回はまず、その関係に気づくことが出発点です。詳しい考え方は、総論を一巡した後の各論で取り上げていきます。
将来の負担と必要な時期を確認する
二つ目は、その場所を使い続けるために、今後どのような支出が必要になりそうかを共有することです。修繕や設備更新の予定、必要になりそうな時期、すでに分かっている支払や返済を並べます。
建物を引き継ぐ話では、資産の価値に目が向きやすくなります。しかし、後継者が事業計画を考えるには、使い続けるための支出も欠かせない情報です。本業への投資を考える時期と修繕の時期が重なれば、準備すべき資金の見通しにも関わります。
点検・修繕記録、見積書、返済予定表などを手掛かりに、分かる範囲で書き出してください。時期や費用を確認できているかどうかも区別します。金額が不明なら「不明」、記録をまだ見ていなければ「未確認」と記します。建物の古さや見た目だけで費用を決めたり、過去の支出から将来も同じだと考えたりしないことが大切です。必要なら点検等で確認し、その結果を後継者にも共有します。
この段階で、支出のすべてを確定する必要はありません。今分かっている予定と、これから確かめる事項を分けるだけで、事業の投資と建物の支出を同じ時間軸で話す入口になります。
後継者がどう使いたいかを聞く
三つ目は、後継者が承継後に続けたい事業と、そのための不動産の使い方です。「この工場を引き継ぐ」という言葉が同じでも、今の形を続けたいのか、生産方法を変えたいのかで、その場所に必要な役割は変わります。
対話では、続けたい事業、拠点の使い方、変えたいこと、まだ決まっていないことを聞いてみてください。事業計画が未完成でも、考える方向は話せます。決まっている部分と構想段階の部分は、区別して残します。
先代からは、その拠点を大切にしてきた理由も伝えます。事業を支えた使いやすさや、会社の基盤として残したい価値があるはずです。後継者はその理由を知ったうえで、将来の使い方を考えられます。先代の思いと後継者の構想を、同じ場で話すことが大切です。
使い方がまだ定まらない場合も、答えを急がせる必要はありません。「継続利用したいが、詳しい使い方はこれから話す」という状態も、今の大切な情報です。意向を聞いたことと、具体的な方針が決まったことは、混同しないようにします。
建替えや大きな更新を考えているなら、その準備と後継者の将来像を重ねて話しましょう。善意の投資を、次の事業で生かせる形につなぐためです。必要な安全対応は適切に進めながら、将来の利用に関する対話も並行して進めます。
工場敷地の記入例と不明点の扱い
最初の記録は、「対象不動産」「確認できたこと」「不明なこと」「誰に確認するか」「次に話す日」の五つで十分です。前編の事例1の工場敷地を使うと、次のように書けます。これは説明用の仮想事例であり、修繕負担の事例を追加したものではありません。
- 対象不動産:工場(土地・建物)
- 確認できたこと:
[所有・利用]土地は社長個人所有、建物は会社所有。会社が工場として利用。
[将来負担]修繕予定の共有は未確認。
[利用方針]後継者は継続利用を希望、詳細は対話予定 - 不明なこと:承継後の所有・利用の見通し/修繕予定を共有できているか/継続利用の具体的な内容
- 誰に確認するか:____
- 次に話す日:____
後ろの二欄は、自社で確認先と日程を決めて記入します。なお、「修繕予定の共有は未確認」は、修繕が必要と判定した意味ではありません。「継続利用を希望」も、将来の使い方がすべて決まった意味ではありません。確認済みの事実と、確認が必要なことを分けるための記録です。
不明点が出たら、誰が情報を持っていそうかを後継者と相談します。手元の資料を見直すのか、管理してきた人に聞くのか、次の行動を一つ決めてください。書類がすべて揃うまで対話を待つ必要はありません。合計点や合否の判定も付けません。
次世代の事業から今の確認へ戻る
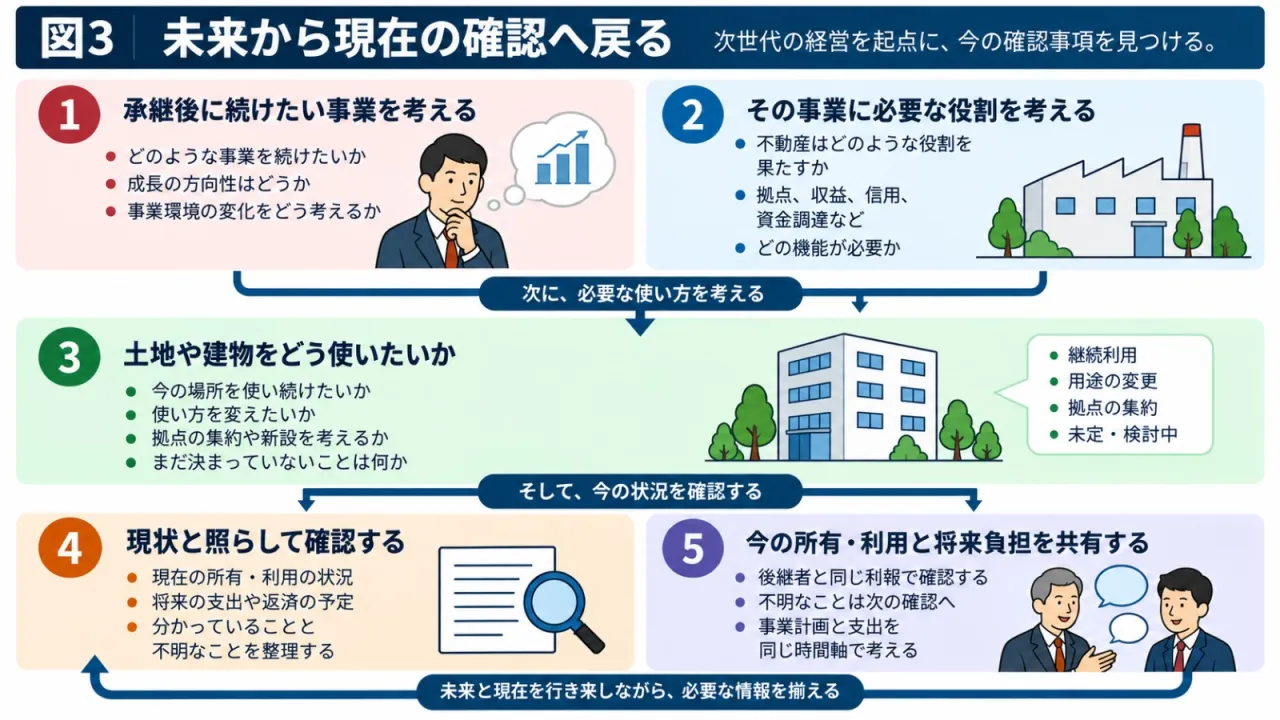
IRES Legacyでは、まず「承継後に、どのような事業を続けたいか」から考えます。その未来に、この土地や建物がどのような役割を果たすのか。先代が築いた価値を受け止めながら、後継者が必要な判断をできるように、今の情報を揃えていきます。
順序は、承継後に続けたい事業を考え、そのために土地や建物をどう使いたいかを話し、現在の所有・利用と将来負担の確認へ戻る、というものです。将来像と照らすことで、今は何を知る必要があるかが見えてきます。
例えば、今の拠点を使い続けたいなら、その見通しと支出の予定を確認します。使い方を変える構想があるなら、どこがまだ決まっていないのかを共有します。未来を完全に決めてから調べるのではなく、構想と現状の間を行き来しながら、必要な情報を揃えるのです。
IL08で扱う「あと何年使うか」という時間軸は、承継後の使い方にもつながります。IL09で扱う保有価値や資本配分も、拠点や収益資産が事業をどう支え、どの時期に支出を必要とするか、という形で関わります。今回は詳しい評価へ進まず、将来の事業と今の情報をつなぐところから始めます。
まとめ
まず重要な土地や建物を一つ選び、所有・利用、将来負担、後継者の利用方針を書き出してください。不明なことが見つかれば、それは欠陥ではなく、次の確認の入口です。確認先と次に話す日を決めるところまで、後継者と共有しましょう。
今回は、事業承継で見落としやすい不動産の問題と、最初の三つの確認を整理しました。次回も、企業不動産が直面する経営課題を取り上げます。課題を一巡した後には、どう整理し、どう判断するかを、IRES Legacyの考え方と事例で詳しくお伝えしていきます。
不動産の何から確認するかを相談する
事業承継に向けて、不動産の何から確認すればよいか迷っている方へ。所有と利用の関係、将来の負担、後継者の利用方針を、自社の状況に合わせて整理するところからご相談ください。方針がまだ決まっていない段階でも、まず確認したいことを一緒に整理します。
----------------------------------------------------------------------
アテナ・パートナーズ株式会社
東京都新宿区西新宿7丁目21-9
天翔西新宿ビル 402号
----------------------------------------------------------------------